「储蓄卡没有限额」是个流传很广的说法,不准确。准确的说法是:储蓄卡没有额度上限,但有交易限额。额度是你卡里有多少钱,限额是一笔或一天最多能刷多少。
这两个概念混淆,会得出错误结论——「我卡里有二十万,为什么刷五万刷不过」。
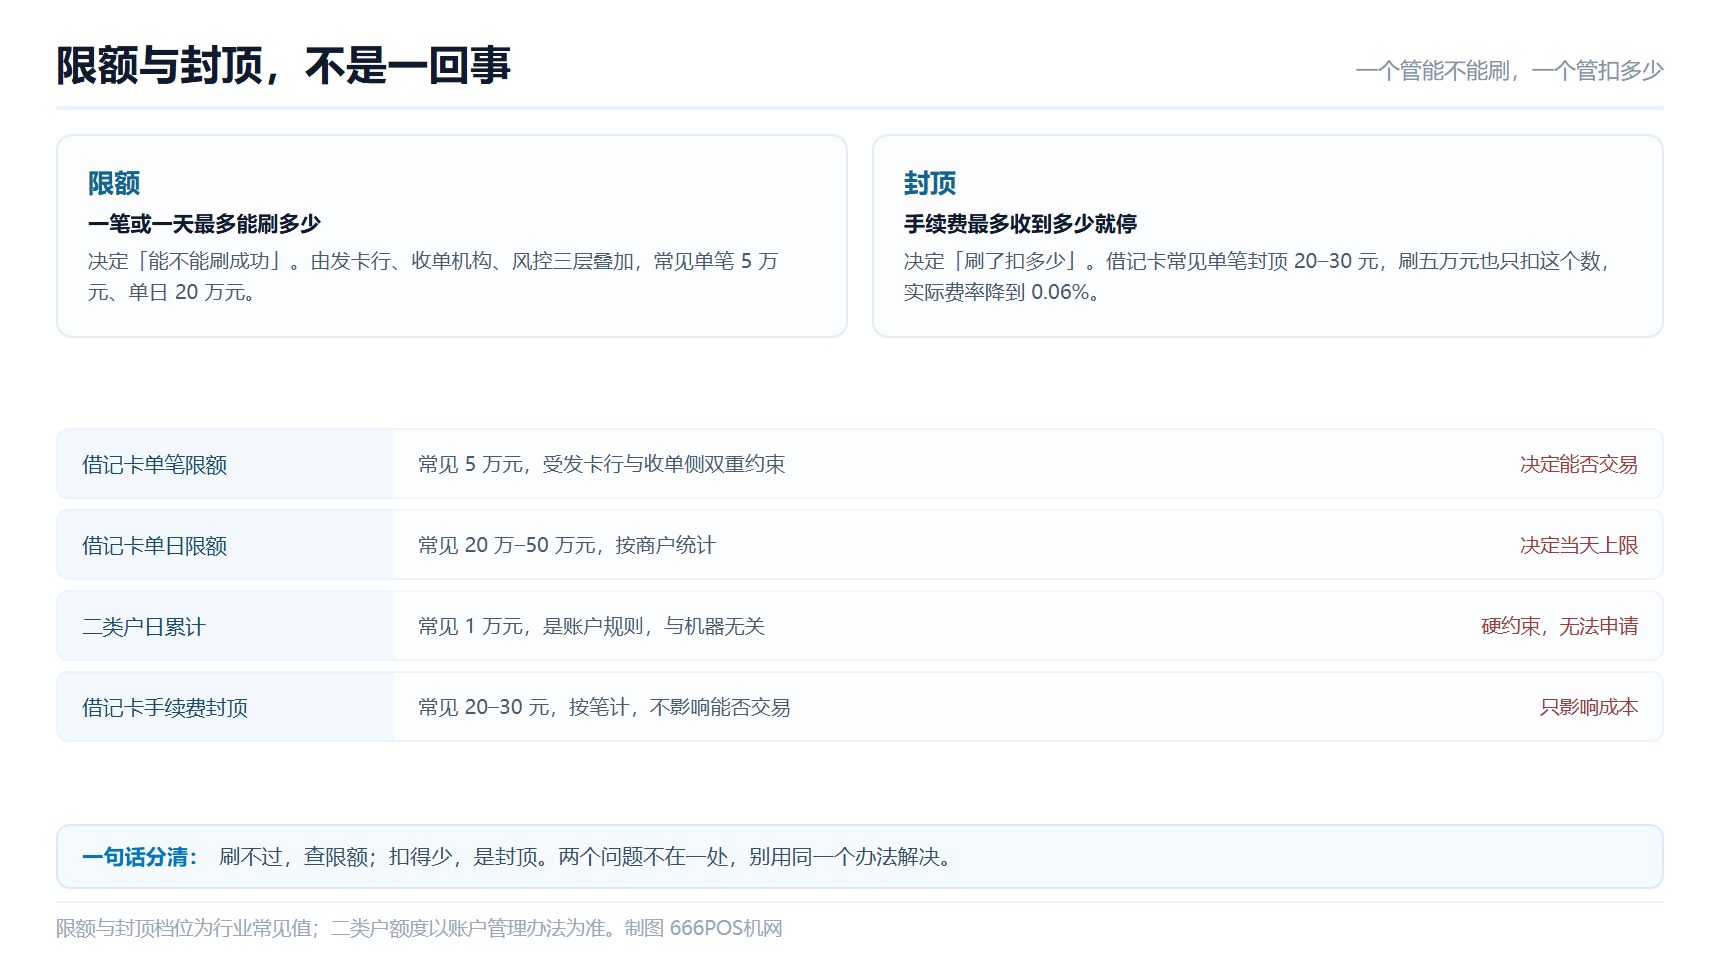
限额与封顶,两件事
| 概念 | 说的是什么 | 举例 | 影响谁 |
|---|---|---|---|
| 限额 | 一笔或一天最多能刷多少 | 单笔 5 万元、单日 20 万元 | 能不能刷成功 |
| 封顶 | 手续费最多收到多少就停 | 借记卡单笔手续费封顶 20 元 | 成本,不影响能否交易 |
两者经常被混在一起说,是因为都出现在借记卡场景里。区分方法很简单:限额决定了「能不能刷」,封顶决定了「刷了扣多少」。前者是通行规则,后者是计费规则。
第一层:发卡行的账户限额
这一层由银行设定,与你的机器无关。三种情况最常见:
- 一类户的默认限额。多数银行的借记卡默认单笔或单日有限额,常见 5 万元单笔、20 万元单日,具体看银行与卡种。
- 二类户的硬性限额。二类户有明确的额度约束,日累计与年累计都有限制,常见日累计 1 万元、年累计 20 万元。用二类户做大额收款,一定会撞上。
- 持卡人自己设的限额。部分银行允许用户在手机银行里自定义单笔限额,设低了就会拦住大额交易。
这一层商户查不到,只能由持卡人通过手机银行或客服确认。遇到「大额不过、小额能过」且卡里余额充足的情况,先怀疑这一层。
第二层:收单侧的单笔与单日限额
收单机构与通道也会设限,目的是控制风险。常见档位:单笔 5 万元,单日 20 万至 50 万元。这一层按商户统计,同一商户下多台终端共用额度。
与发卡行限额的区别在于表现:发卡行限额被触发时,提示多指向「银行」或「超限」;收单侧限额被触发时,提示多为「商户限额」「终端限额」「交易受限」。
需要提额的,提交经营材料向机构申请,审核通过后调整。这一层的调整空间比发卡行大,因为决定权在机构自己手上。
第三层:风控阈值
前两层都没超,仍然被拦,就是风控。没有固定数字,按交易特征动态判断。常见触发特征:
| 特征 | 说明 |
|---|---|
| 金额为整数且反复 | 连续 10000、20000 这类金额,与真实消费不符 |
| 时间集中 | 短时间内多笔,或集中在非营业时段 |
| 同一张卡反复 | 同一付款人在同一商户多次大额 |
| 新商户突发大额 | 开通不久即出现大额交易 |
这一层无法申请调整,只能改变交易特征。分散金额、分散时间、避免整数,是最直接的做法。
怎么判断卡在哪一层
- 降额试。把 5 万元改成 5000 元。能过,说明是限额;不能过,查商户状态。
- 换卡试。换一张同行的另一张卡。能过,说明是原卡的限额或状态;不过,可能是商户侧限额。
- 换机试。换一台机器刷同一张卡。能过,说明原机的终端限额或参数问题。
三步做完,通常能定位到具体一层。三步的顺序不要颠倒——先降额最省事,先换机最费事。
大额收款的实际做法
遇到超过限额的收款需求,四种处理方式,按合规程度排序:
| 做法 | 是否可行 | 说明 |
|---|---|---|
| 提前申请提额 | 可行 | 提交材料,三到七个工作日 |
| 分两天收 | 可行 | 按单日限额安排,真实交易不受影响 |
| 改用对公转账 | 可行 | 大额交易本就适合走转账,成本更低 |
| 当天拆成多笔整数刷 | 不建议 | 拆分特征明显,容易触发风控 |
第三种常被忽略。几万元的交易,走对公转账或手机银行转账,既没有手续费,也没有限额烦恼。POS 机适合的是面对面、即时确认的场景,不是所有收款都该用它。
为什么储蓄卡更容易触发风控
同样一笔五万元,信用卡能过、储蓄卡被拦,这种情况在门店里并不少见。原因不在机器,在两种卡的风险模型不同。
信用卡的每一笔交易,发卡行承担的是授信风险,额度内正常消费属于预期行为。储蓄卡的钱是持卡人自己的存款,大额转出对银行来说是资金流出,风控更关注「是不是本人意愿」「是不是被骗」。
这解释了三件事:
- 储蓄卡的单笔限额更明确。多数银行对借记卡设有默认的单笔与单日上限,信用卡没有这一层。
- 大额储蓄卡交易更容易被人工复核。尤其是老年持卡人、异地交易、非惯常时段。
- 二类户的约束最硬。日累计与年累计都是硬指标,触顶即拒,没有商量空间。
三种表现里第三种最容易被误判成「机器限额」。区分方法:换一张一类户的储蓄卡,如果能过,说明问题在原卡的账户类型上。
三种卡在结算上的差别
手续费只是成本的一部分,结算环节的差别同样影响经营。
| 对比项 | 借记卡 | 贷记卡 | 扫码 |
|---|---|---|---|
| 手续费封顶 | 有,常见 20–30 元 | 无 | 无,按比例 |
| 大额成本 | 低,封顶后几乎忽略 | 高,线性上升 | 低,但受限额 |
| 退款手续费 | 多数不退 | 多数不退 | 多数不退 |
| 对账难度 | 低 | 低 | 较高,合并结算 |
这张表最实用的一行是第一行。做批发、家居、建材这类客单价高的生意,鼓励顾客用储蓄卡付款,成本比信用卡低一个数量级。这不是引导消费,是在同等条件下选择成本更低的收款方式。
第二行解释了为什么大额交易要区分卡种。一笔五万元的信用卡交易,手续费约 300 元;同样金额的储蓄卡,封顶 20 至 30 元。差额接近十倍。
第三行是共同点:三种方式退款时,手续费多数不退。退款率高的行业,这笔钱要算进成本。
限额与反洗钱,不是一码事
很多商户把「被限额」理解成「被怀疑」,实际不是。限额是常规风控手段,适用于所有商户;反洗钱关注的是资金来源与流向,触发的是另一套流程。
| 对比项 | 限额 | 反洗钱关注 |
|---|---|---|
| 触发依据 | 金额、频次、时段 | 资金来源、流向、主体关联 |
| 表现 | 交易被拒,提示超限 | 交易受限、要求说明资金用途 |
| 处理 | 申请提额或改变交易方式 | 提供证明材料,配合核查 |
| 周期 | 几天 | 数周 |
两者的共同点是:都由系统自动识别,不由人工逐笔判断。区别在于限额是「这一笔太大」,反洗钱关注的是「这笔钱为什么这样走」。
对正常经营的门店,遇到的多是前者。后者的触发条件与真实经营的模式差异很大,不必过度担心,但也不要去试探——比如把大额拆成多笔、用多个账户轮流收,这类操作恰恰是后者的典型特征。
常见限额档位速查
下表是行业里常见的档位,用于判断自己的限额是否偏低。实际以协议与后台为准。
| 项目 | 常见档位 | 偏低的表现 |
|---|---|---|
| 借记卡单笔 | 5 万元 | 2 万元以上就拦 |
| 借记卡单日 | 20 万–50 万元 | 5 万元以内就触顶 |
| 贷记卡单笔 | 受卡额度约束 | 同卡小额能过、大额不过 |
| 扫码单笔 | 500–5000 元 | 1000 元以上就不行 |
| 二类户日累计 | 1 万元 | 每天到一万就停 |
第五行值得单独说。用二类户做结算卡的商户,日累计一万是硬约束,与收单限额无关。表现为「每天都只能收一万」,很多人误以为是机构限额,实际是账户类型的问题。
判断方法:换一张一类户的卡做结算,次日再试。能过就是账户类型的问题,与机器、机构都无关。
一张卡收不了的三种排查顺序
现场遇到「这张卡刷不了」,按三步走,每步三十秒。
第一步,换金额。把金额降到十分之一,能过说明是限额;不过进入第二步。
第二步,换卡。换一张同行的另一张卡,能过说明是原卡问题;不过进入第三步。
第三步,换机。换一台终端刷同一张卡,能过说明是原机问题;不过说明是商户状态或发卡行对该商户的限制。
三步的顺序是从成本最低到最高。先降额不动任何东西,先换机要跑去拿另一台。顺序反了,时间都花在搬机器上。
限额、封顶、额度,三个词别混用
限额管能不能刷,封顶管最多扣多少,额度管卡里或授信里有多少钱。三个词在门店里常被混用,导致沟通错位:顾客说「额度够」,说的是卡里有钱;商户说「限额了」,说的是单笔上限。把三个词分开讲,一句话就能对齐。
顾客用二类户付款失败,怎么解释
二类户是最容易被误解的一种。它是银行账户,不是支付工具,有明确的日累计与年累计限额,常见日累计一万元。顾客说「我卡里有十万」,指的是余额,不是可支付额度。
解释时给一个具体说法:「这类账户每天有额度上限,超过就刷不了,您换一张卡或者明天再付。」比说「银行限制了」清楚,也避免了争执。
解释清楚账户类型,比解释限额数字更容易被接受。
把这一节收成一句:卡的类型决定上限,经营的内容决定要不要碰这个上限。
常见问题
储蓄卡一天最多能刷多少
没有统一数字。受三层叠加约束:发卡行的单日限额、收单侧的单日限额、风控阈值。常见的一类户单日限额在 20 万元上下,二类户低得多。
为什么信用卡能刷五万,储蓄卡刷不了
信用卡的上限是授信额度,储蓄卡的上限是交易限额,两套规则。信用卡没有「单笔 5 万」这种默认限制,储蓄卡通常有。
限额被触发会不会影响商户
单次触发不影响。短时间内频繁触发,会被记为异常特征,可能下调限额或触发复核。所以不要用「反复试」来验证限额。
二类户能不能用来收款结算
不建议。二类户有日累计与年累计限额,流水稍大就会触顶,导致打款失败。个人收款用一类户更稳。
封顶 20 元和封顶 30 元差多少
每笔大额借记卡交易差 10 元。月均 50 笔大额借记卡的门店,一年差 6000 元。这个差额比费率小数位的影响大得多,谈价时值得单独提。
大额交易的成本怎么算,见《拉卡拉刷一万手续费是多少:四种卡型与三个档位》;交易成功但钱没到账的,不属于限额问题,按《POS机刷了卡没到账:交易状态判断与冲正退款的区别》判断状态。
本文的限额档位为行业常见值,具体以发卡行规则、收单机构协议与后台显示为准。二类户的额度约束以账户管理办法为准。
相关阅读: POS机办理与申请 · 支付牌照与安全合规 · POS机费率与手续费 · 激活、绑定与押金 · POS机常见问答 · POS机费率计算器
在线申请 · 免费咨询POS机办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。1-3 天送到,运费与快递方式以订单页说明为准。