「拉卡拉刷一万手续费多少」,这个问题有四个答案,取决于四件事:刷的是信用卡还是储蓄卡、刷卡还是扫码、商户属于什么类别、协议里的费率是多少。四个条件不同,扣费从 38 元到 200 元都可能。
下面按最常见的四种情形分别算,每一种都给出到账金额,方便你直接对照自己的流水。
情形一:贷记卡刷卡,最常见的一档
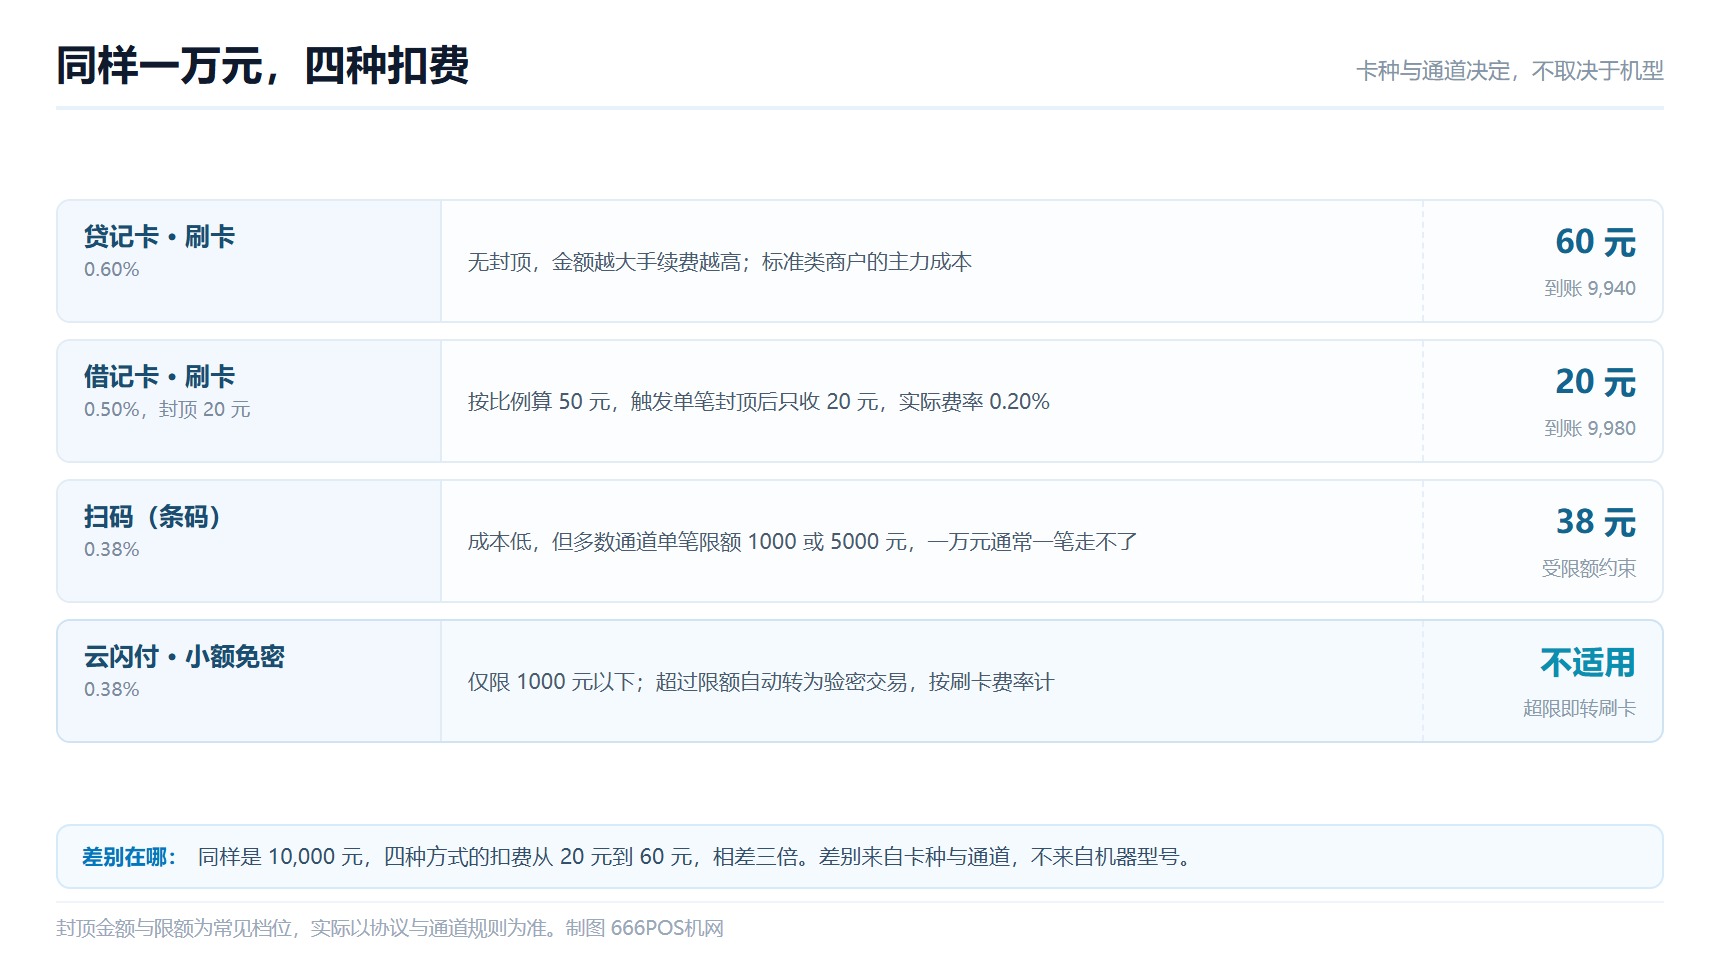
标准类商户刷信用卡一万元,市场常见费率 0.6%,手续费 60 元,到账 9940 元。
这个数字不是随口给的,它可以拆成三段:
| 分配方 | 比例 | 金额 | 性质 |
|---|---|---|---|
| 发卡行服务费 | 0.45% | 45 元 | 政策上限,所有机构一致 |
| 清算网络服务费 | 0.065% | 6.5 元 | 其中一半由收单方承担 |
| 收单机构留存 | 0.085% | 8.5 元 | 覆盖机具、流量、人工与利润 |
费率浮动时,变动的只有那 8.5 元。费率 0.55% 时,收单留存降到 3.5 元;费率 0.63% 时,收单留存升到 11.5 元。这也是为什么不同渠道的报价差通常只有零点零几个百分点——可动的部分本来就窄。
| 协议费率 | 一万元手续费 | 到账金额 | 收单侧留存 |
|---|---|---|---|
| 0.55% | 55 元 | 9945 元 | 3.5 元 |
| 0.58% | 58 元 | 9942 元 | 6.5 元 |
| 0.60% | 60 元 | 9940 元 | 8.5 元 |
| 0.63% | 63 元 | 9937 元 | 11.5 元 |
| 0.68% | 68 元 | 9932 元 | 16.5 元 |
情形二:借记卡刷卡,封顶决定一切
刷储蓄卡一万元,按 0.5% 算应该是 50 元,但借记卡有单笔封顶。封顶值写在协议里,常见 20 元、25 元,拉卡拉官方公示的借记卡区间是 0 至 1.00%、单笔封顶 30 元。
| 封顶设置 | 一万元实际扣费 | 实际费率 | 到账金额 |
|---|---|---|---|
| 无封顶,0.5% | 50 元 | 0.50% | 9950 元 |
| 封顶 20 元 | 20 元 | 0.20% | 9980 元 |
| 封顶 25 元 | 25 元 | 0.25% | 9975 元 |
| 封顶 30 元 | 30 元 | 0.30% | 9970 元 |
差距达到 30 元,远超费率浮动那几块钱。所以谈价的时候,借记卡封顶值比费率小数位更值得争。很多商户只盯着 0.6% 还是 0.58%,忽略了封顶从 30 元降到 20 元带来的实际差额。
封顶在什么金额开始生效,也能算:封顶 20 元、费率 0.5% 时,交易额超过 4000 元就触发封顶。低于 4000 元的借记卡交易,仍按比例扣。
情形三:扫码,38 元但有前提
扫码一万元,按 0.38% 算 38 元。但这个数字在现实中很少出现,因为扫码有限额。
常见的限额是单笔 1000 元、5000 元,部分通道单日限额 1 万元。一笔一万元的扫码收款,多数情况下会被拦下来,或者被拆成多笔。所以「扫码刷一万」这个动作本身,在多数商户那里走不通。
能走通的情形是:商户开通了大额扫码权限(需要额外的资料审核),或收款被拆成两笔 5000 元。拆分交易在技术上可行,但频繁拆分整数金额容易被风控识别,不建议长期这么做。
| 交易方式 | 费率 | 一万元手续费 | 能否一笔完成 |
|---|---|---|---|
| 贷记卡刷卡 | 0.60% | 60 元 | 可以,受卡额度限制 |
| 借记卡刷卡 | 0.50%,封顶 20 元 | 20 元 | 可以,受卡限额限制 |
| 扫码 | 0.38% | 38 元 | 多数通道受单笔限额限制 |
| 云闪付小额 | 0.38% | 38 元 | 仅限 1000 元以下 |
情形四:协议价不同,结果就不同
拉卡拉官方公示的收费方式是区间:借记卡 0 至 1.00%(封顶 30 元)、贷记卡 0 至 2.00%、扫码 0 至 1.00%。区间上限定得高,是为了覆盖不同商户类别、不同交易规模的情形,不代表实际执行价。
实际执行价写在协议里,常见落点是:标准类贷记卡 0.6% 左右,民生类低于此,减免类更低。协议价与公示区间的对应关系,是签约时最该确认的一件事:协议上写的是固定值,还是「按公示区间协商」。后者意味着价格可以变。
到账金额怎么核对
- 看结算批次。即时到账是逐笔结算,T+1 是次日合并结算。合并结算时单笔对不上是正常的。
- 用总额反算。批次内交易总额减去到账总额,得到这一批的手续费合计,再除以总额,得到实际费率。
- 剔除退款。退款通常不退手续费,混在批次里会让实际费率显得偏高。
- 单独记固定费用。流量费、年费、押金扣款是独立条目,不要算进费率。
四步做完,得到的是一个百分比。把它和协议费率比,误差在 0.02 个百分点以内属于取整影响;超过 0.05 个百分点且连续两个月如此,就值得要一份计费说明。
三笔交易看穿报价
如果只是想知道对方报的价靠不靠谱,不用算得太细,做三笔交易就够:
- 刷一笔 1 万元贷记卡,看扣多少。落在 55–68 元之间属于常规,低于 50 元要问差额来源。
- 刷一笔 1 万元借记卡,看是否触发封顶、封顶多少。这一笔最能看出协议的实际条款。
- 刷一笔 500 元扫码,看费率与到账速度。扫码费率高于 0.4% 的,属于偏高一档。
三笔做完,把三个数字记下来。以后再听到「我们这个费率很低」之类的说法,直接用数字对照,不必凭感觉判断。
一万元拆成十笔会怎样
有人想通过拆单来降低成本,实际结果通常相反。拆成十笔 1000 元,会发生三件事。
第一件,取整误差被放大十倍。每笔按 0.6% 算 6 元,本身是整数,不受影响;但如果费率是 0.63%,每笔 6.3 元,进位到角就是 6.3 元还是 6.4 元,取决于规则。十笔各差 0.1 元,合计 1 元,看似不多,但方向通常对商户不利。
第二件,如果这十笔走扫码,费率可能降到 0.38%,省下 22 元。这是拆单唯一真实的节省来源,但它依赖「扫码通道可用且限额允许」这个前提。1000 元正好卡在很多通道的单笔上限上,稍微超出就走不了。
第三件,风控会注意到。同一商户在短时间内收到十笔整数金额的交易,是典型的异常特征。真实经营的交易金额是分散的,十笔全是 1000 元整,与真实消费不符。这类模式被识别的后果,轻则限额,重则商户状态被限制。
结论:拆单不是降成本的手段。真实的成本优化在通道结构上——把小额交易引导到扫码,把大额保留在刷卡,而不是把大额切成小额。
预授权与分期对计费的影响
两种特殊交易,计费方式与普通消费不同,容易在核对时出错。
预授权。酒店、租车行业常用。刷卡时只冻结额度,不产生实际扣款,也不计手续费;离店时按实际消费金额完成预授权,此时才计费。所以看到「预授权」记录不要慌,它还没有产生手续费。需要注意的是预授权有有效期,超期未完成会自动解冻,商户收不到钱。
分期。持卡人选择分期付款时,分期手续费由持卡人承担,按月计入信用卡账单;商户侧仍按交易全额、按协议费率计收,不因分期而改变。这一点常被误解为「分期商户要多付」,实际不是。
| 交易类型 | 何时计费 | 计费基数 | 谁承担分期成本 |
|---|---|---|---|
| 普通消费 | 交易成功即计 | 交易金额 | — |
| 预授权 | 完成预授权时计 | 实际消费金额 | — |
| 分期付款 | 交易成功即计 | 交易全额 | 持卡人 |
| 撤销 | 多数不计 | — | — |
这张表能解决一类常见的对账困惑:某天流水里有一笔 5000 元的预授权,但手续费只增加了几块钱。原因就是预授权阶段只冻结、不计费,等到完成时才按实际金额计。
刷卡额度受三层限制
一万元能不能一笔刷成功,受三层限制叠加,任何一层不够都刷不过去。
| 层次 | 限制方 | 常见值 | 谁可以调 |
|---|---|---|---|
| 卡片额度 | 发卡行 | 按持卡人授信 | 持卡人申请提额 |
| 单笔限额 | 收单机构或通道 | 常见 5 万元,部分 1 万元 | 商户提交材料申请 |
| 单日累计 | 收单机构或通道 | 常见 20 万–50 万元 | 同上 |
三层里第一层最常见,也最容易被误解成「机器限额」。顾客的卡额度只有 8000 元,刷 1 万元必然失败,报错信息往往指向发卡行拒绝,与商户的机器无关。遇到这类失败,先让顾客换一张卡或降低金额,能快速分辨是哪一层的问题。
第二、三层才是商户侧的限制。需要提高的,正规做法是提交经营材料申请,审核后调整。有些服务商会建议「分两笔刷」,短期能过,但整数拆分容易被风控标注,不建议作为常规做法。
第三层的单日累计还有一个常被忽略的细节:它按商户维度统计,不是按终端。同一商户下两台机器,共用同一个单日额度。
刷一万元被拒,报错怎么看
报错信息通常指向三层限制中的一层。提示「发卡行拒绝」「余额不足」「超限额」的,问题在卡片一侧,换卡或降低金额即可;提示「商户限额」「终端限额」「交易受限」的,问题在商户一侧,需要提交材料申请提额;提示「交易频繁」「风险交易」的,属于风控拦截,通常等一段时间或更换交易方式后恢复。
三种里第二种最容易被误判为机器故障。区别在于:机器故障通常完全无法交易,限额则是小额能过、大额不过。用一笔小金额试一下,就能分清。
还有一个常被忽略的细节:手续费的计算基数不含小费与押金。餐饮场景里顾客额外给的小费单独结算,不计入刷卡金额;预授权押金同理。核对时把这两项排除,算出来的费率才对。
常见问题
拉卡拉刷一万元为什么有人扣 55 元有人扣 63 元?
协议费率不同。0.55% 与 0.63% 的差别,来自商户类别、交易规模、签约时间与渠道。同一家机构对不同商户给不同价格,属于市场调节价的正常范围。
手续费是从卡里扣还是从到账里扣?
从到账金额里扣。顾客的卡被扣一万元整,商户收到的是扣除手续费后的金额。
刷一万元被扣了 200 元是怎么回事?
200 元对应 2% 的费率,正好是公示区间的上限。出现这种情况通常是三类原因:商户类别被划到了高费率档、协议约定的就是上限价、或者存在未告知的附加收费。第一步是调出协议核对,第二步要求机构出具计费明细。
大额交易能不能申请更低费率?
可以谈。月交易额稳定的商户,阶梯价格是行业通行做法。谈判时拿近三个月的流水作为依据,比口头说「我量大」有效。
刷一万元和刷一千元,费率一样吗?
名义费率一样,实际费率可能不同。取整和最低收费会让小额交易的实际费率偏高。具体见《刷一千以下手续费多少:小额费率、免密免签与电签机》。
本文的手续费测算按市场常见协议费率与拉卡拉官方公示区间举例,用于估算与核对。实际扣费以你签署的服务协议、商户类别与机构计费规则为准。
相关阅读: POS机办理与申请 · 支付牌照与安全合规 · POS机费率与手续费 · 激活、绑定与押金 · POS机常见问答 · POS机费率计算器
在线申请 · 免费咨询POS机办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。1-3 天送到,运费与快递方式以订单页说明为准。