这个问题问得很具体,答案却取决于一个更基础的前提:判断"一清"看的是钱怎么走,不是机器叫什么。
同一台拉卡拉电签版,走正规入网,结算款由持牌机构直接打到商户账户,是一清;如果中间被某个服务商截了一层,钱先进服务商账户再转给商户,就是二清——与机器品牌无关,与办理渠道有关。
一、"一清"说的是资金路径
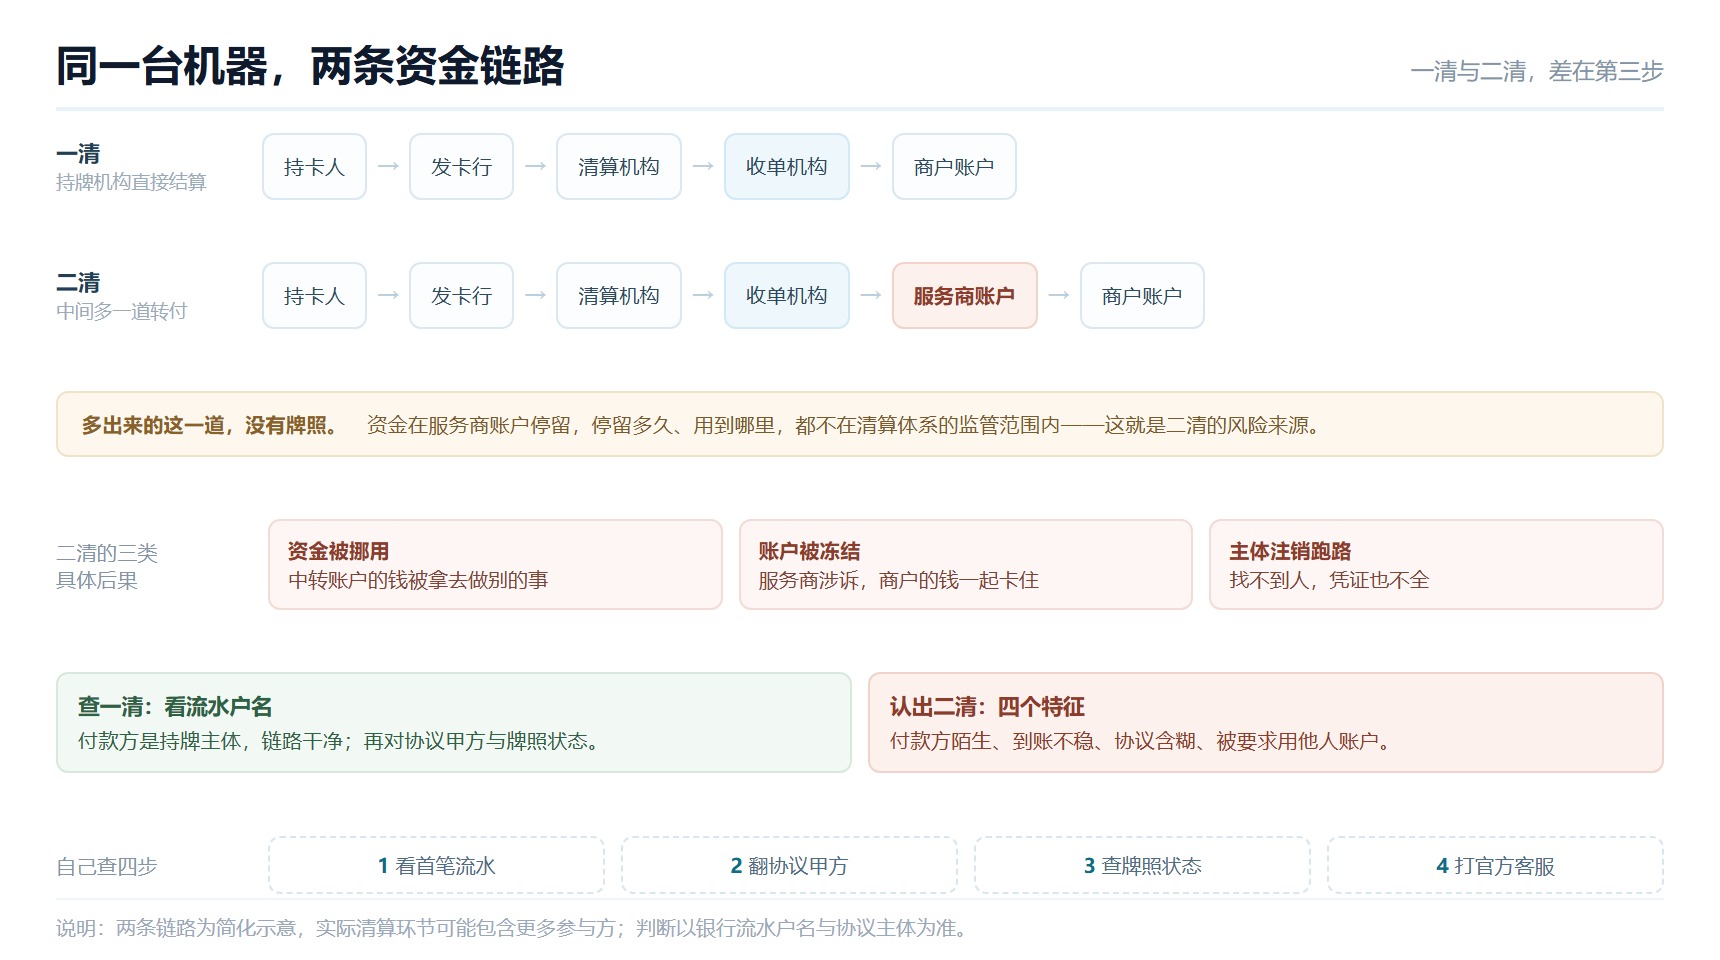
一笔刷卡的钱,从持卡人账户到商户账户,中间经过发卡行、清算机构、收单机构。收单机构是持牌的那一方,它把结算款直接打给商户,这条路径叫一次清算,简称一清。
如果收单机构先把钱打给某个服务商,服务商再转给商户,中间多了一道,就是二次清算。这道多出来的环节没有牌照,资金在它账上停留的时间与用途都不受监管,风险由此产生。
所以判断标准只有一条:结算款的付款方是不是持牌机构。
二、两条链路的对照
| 环节 | 一清 | 二清 |
|---|---|---|
| 交易发起 | 持牌机构收单 | 持牌机构收单 |
| 资金中转 | 无 | 经过服务商账户 |
| 结算付款方 | 持牌机构 | 服务商或其关联公司 |
| 到账时间 | 按协议约定的周期 | 常在机构结算之后再转一手,多出半天到数天 |
| 风险点 | 机构自身经营风险 | 服务商挪用、跑路、账户被冻结 |
两条链路的前两步一模一样,差别在第三步。这也是二清难以识别的原因:机器是真的,交易是真的,只有钱的中转环节被换了。
三、三处可查的证据
证据一:结算流水的户名。银行流水或手机银行的入账记录里,付款方名称会写清楚。付款方是"拉卡拉支付股份有限公司"这类持牌主体,属于一清;付款方是某个商贸公司、科技公司、个体户,就要追问。
证据二:协议主体。入网时签的服务协议,甲方是谁。甲方是持牌机构或其授权机构,链路清楚;甲方是一个没听说过的公司,而协议里又没写清楚它与持牌机构的关系,需要核实。
证据三:牌照主体。在央行行政许可公示里查到这家机构,确认它的许可业务类型包含银行卡收单,且状态正常。查询方法可参考支付牌照怎么查。
三处证据里,流水户名最直接。钱是谁打来的,比任何口头说明都可靠。
三处证据的分量不一样,遇到冲突时按顺序采信:流水第一,协议第二,牌照第三。牌照只能证明这家机构有资格做收单,证明不了你这一笔走的是它的通道;协议能证明约定了什么,但约定与实际执行可能不一致;只有流水,是资金实际走过的痕迹。
四、拉卡拉的主体与牌照
拉卡拉支付股份有限公司 2011 年获得《支付业务许可证》,属于首批获牌机构之一,2019 年在深交所创业板上市。2026 年的续展公示中,其许可证有效期已变为长期,属于 17 家完成换证的机构之一(名单与批次可参考2026 年支付牌照续展)。
需要区分主体与品牌:品牌是市场上的叫法,主体是营业执照上的公司名。查牌照时按主体全称查,按品牌名查不到。这一点在核对协议甲方时同样适用——协议上写的是公司名,不是品牌名。
这意味着:通过正规渠道办理的拉卡拉POS机,收单与结算由这家持牌主体承担,资金路径是一清。这一点与机器是电签版、传统大机还是智能机无关——机型影响的是形态与功能,不影响资金由谁结算。
五、电签版是什么
电签版指的是终端形态:没有打印纸仓,签名在屏幕上完成,小票以电子形式发送。它的好处是体积小、不需要换纸,适合收银台空间有限的店。
形态与清算层级是两件事。同一家机构既有电签版,也有传统大机与智能机,三种机型走的都是同一条资金链路。把"电签"与"二清"联系起来,是把产品形态和资金结构混在了一起。
还有一层区别值得说清:电签版的成本结构与传统大机不同,没有打印纸与色带的持续支出,机具本身也更轻便。这些差异影响的是使用成本,不涉及资金由谁结算。
真正需要看的是入网环节。同一台电签机,从官方渠道入网与从层层转包的代理手里拿,链路可能完全不同。机器一样,手续不一样,结果就不一样。
机型之间的差别,可参考什么是电签POS机,那里讲的是功能与适用场景。
六、为什么有人说是二清
三种来源,都不是资金结构本身的证据。
来源一:办理渠道不规范。有人通过层层转包的代理拿机器,协议签的是服务商,结算也由服务商转付。机器是拉卡拉的,链路却不是。这种情况的问题在渠道,不在品牌。
来源二:到账慢被误读。节假日顺延、风控复核、账户信息有误,都会导致到账延后。有人把"晚到"直接等同于"二清",其实二清的特征不是慢,而是付款方不对。
来源三:同行的说法。竞争激烈时,"某某是二清"是常见的攻击话术。判断这类说法,要对方拿出流水户名或牌照查询结果,拿不出的按传闻处理。
三种来源有个共同点:都不看流水。资金走哪条路,只有流水能回答,其他都是推测。遇到争论,把流水拿出来,比讲道理快。
七、自己查证的四个步骤
- 看第一笔结算的流水。入账记录的付款方名称,截图留存。这是最硬的证据。
- 翻协议看甲方。确认签约主体,以及协议里是否写明结算由持牌机构完成。
- 查牌照。在央行公示里核对机构全称、业务类型、许可状态三项。
- 打官方客服。报商户号,让对方确认商户状态与结算主体。客服能查到你,说明商户在机构系统里是真实的。
四步做完,结论基本清楚。四步里任何一步对不上,都值得暂停使用,先弄清原因。
四步里,第二步最容易被跳过。很多人办机时只签了一张纸,甚至只有微信里的几句确认。没有协议,就没有约定;出了争议,连"当初说好的是什么"都无法证明。
四步做完,如果结论是"查不到",先不用下判断。查不到可能是信息填错、客服权限不够、或者商户挂在服务商名下。把查不到的具体环节记下来——是商户号查不到,还是付款方对不上——再问机构,问题会更快有答案。
四步做完,如果结论是"查不到",先不用下判断。查不到可能是信息填错、客服权限不够、或者商户挂在服务商名下。把查不到的具体环节记下来——是商户号查不到,还是付款方对不上——再问机构,问题会更快有答案。带着具体问题去问,比笼统问一句"我这台是不是一清",得到的回复质量完全不同。
八、二清的四个特征
反过来看,二清通常有四个可观察的特征,出现两个以上就要警惕。
- 付款方不是持牌机构。流水上是某个陌生公司,且每次付款方还不一样。
- 到账时间不稳定。同样的交易,有时当天到,有时拖三四天,没有规律。
- 协议主体含糊。协议甲方与宣传的机构不一致,或者只有一张收据没有正式协议。
- 被要求提供他人账户。以"走账方便"为由,让商户提供或使用他人账户收款。
四个特征里,第一个最硬。剩下三个是辅助判断,单独出现可能有别的解释,两个以上同时出现,风险就很具体了。
还有一种情形不在四个特征里,但同样值得警惕:结算账户被要求改成"指定账户"。正规入网只认商户本人的账户,指定他人账户的做法,无论理由多充分,都不符合结算账户与主体一致的要求。
九、如果发现是二清
三步,按顺序来。
第一步:停。停止在这台机器上收款,避免新的资金进入不确定的链路。
第二步:留证。协议、流水、聊天记录、机器照片,四项打包留存。尤其是流水,它是证明付款方是谁的关键材料。
第三步:换道。通过持牌机构的官方渠道重新入网,把收款切换到新商户。旧机器能否继续用,取决于它是否已解绑,可参考POS机终端解绑。
已经发生的资金损失,可以向机构投诉、向监管投诉,也可以走司法途径。三条路都需要证据,所以第二步比第三步更急。
换道之后还有一件事:把旧机器的绑定解除。机器留在名下不注销,可能继续占用商户的终端额度,也可能在后续核查中被问到。解绑流程可参考终端解绑那篇。
整个过程里,最忌讳的是"先凑合用着"。资金链路有问题时,多用一天就多一天的风险敞口,事后再想追,凭证也更难凑齐。
十、常见问题
电签版没有纸质小票,怎么留证
电子小票会发送到手机或邮箱,也可以在后台上查交易明细。需要纸质凭证时,可让机构补开或导出交易记录。凭证属性可参考刷卡小票的凭证属性。
机器上印着拉卡拉,就一定是拉卡拉收单吗
不一定。机器品牌与收单主体可以不一致,尤其是在非正规渠道拿到的机器上。判断依据是流水户名与协议主体,不是机身标识。
结算款从一个陌生公司打来,但每次都准时
准时只能说明当下没有挪用,不能说明链路合规。付款方不是持牌机构,就存在资金在中转账户停留的问题。建议按第七节的四步核一遍。
怎么确认自己的商户在拉卡拉系统里
打官方客服报商户号,或登录商户后台查看商户信息与终端绑定关系。能查到,说明入网是真实的;查不到,说明机器可能挂在别的商户名下。
二清一定跑路吗
不一定,但风险结构不对等。一清的风险是机构经营风险,有二清环节的风险还包括中转方挪用、账户被冻结、主体注销。同样的费率,承担的风险不一样。
本文说明的是一清与二清的资金路径差别及自查方法。具体结算主体以你的银行流水与协议为准,牌照状态以央行公示为准。
相关阅读: POS机办理与申请 · 支付牌照与安全合规 · POS机费率与手续费 · 激活、绑定与押金 · POS机常见问答 · POS机费率计算器
在线申请 · 免费咨询POS机办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。1-3 天送到,运费与快递方式以订单页说明为准。