扫码收款这件事,问的人多,说清的人少。原因之一是这个行业里「主扫」「被扫」两个词被用反了——有的把顾客扫商户叫主扫,有的把商户扫顾客叫主扫。同一个词,两家机构说的可能是相反的动作。
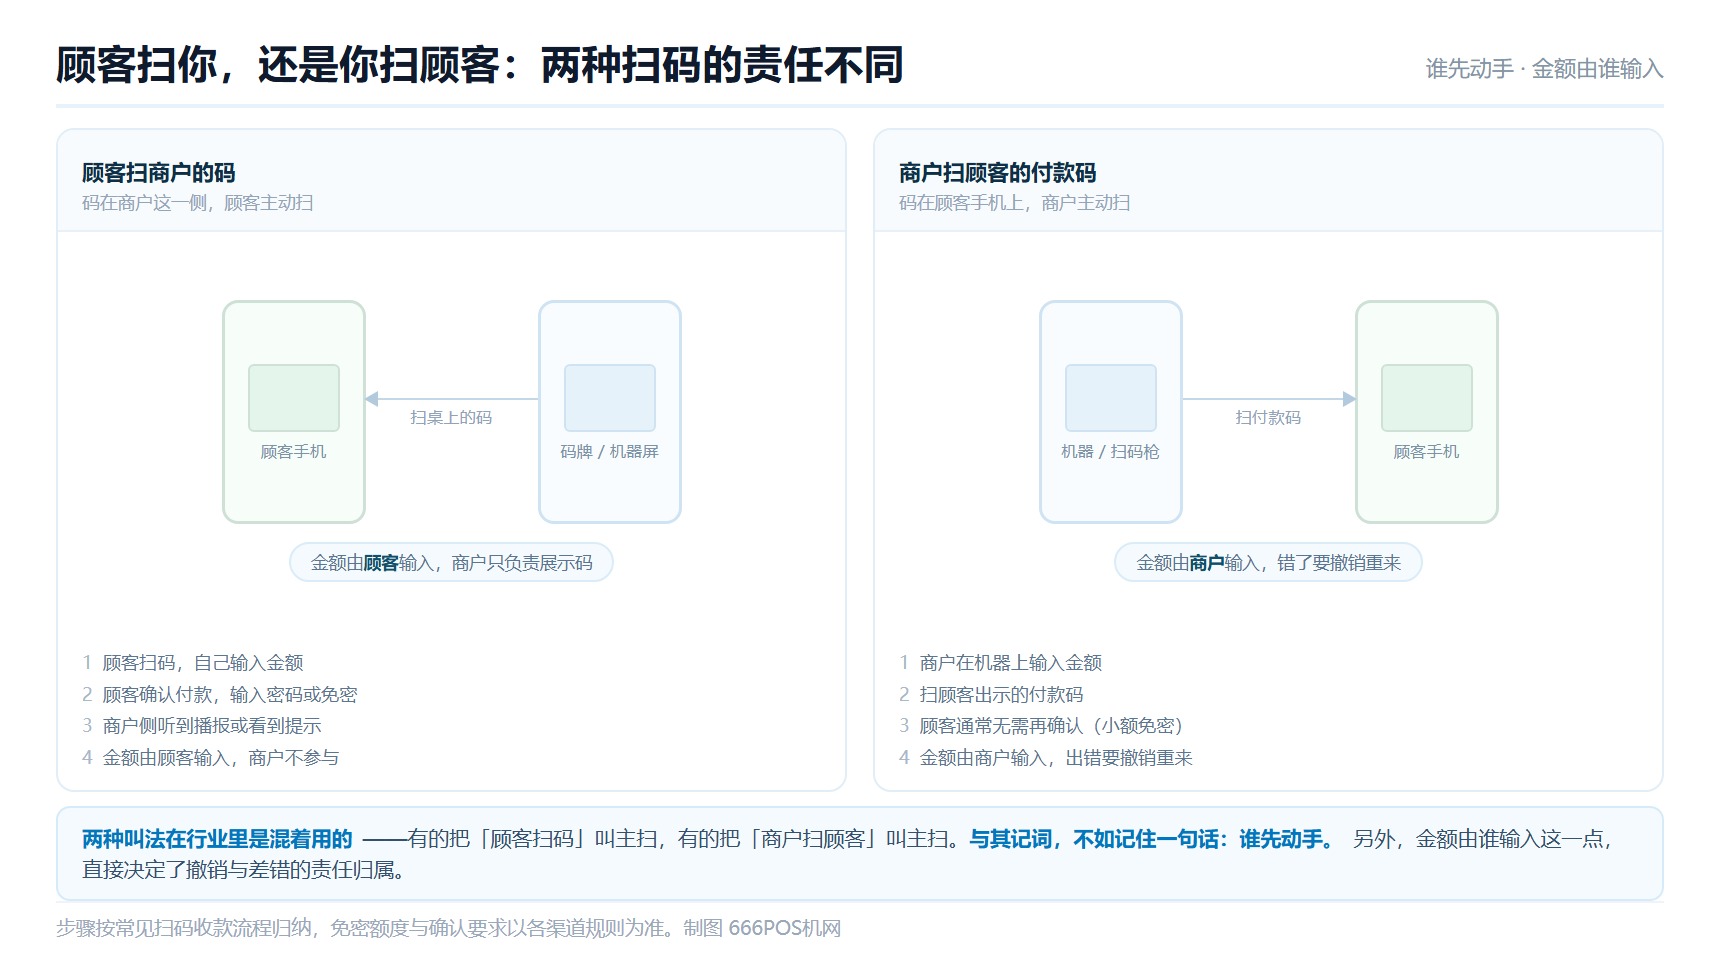
所以这篇不谈术语,只谈动作:谁先动手,金额由谁输入。这两件事定了,责任也就定了。
一、两个方向,差别在谁输入金额
方向一:顾客扫商户的码。商户把码牌摆在桌上,或让机器屏幕显示一个码,顾客用自己的手机扫,然后在手机上输入金额、确认付款。整个过程中,商户不参与金额输入。
方向二:商户扫顾客的付款码。顾客打开手机上的付款码,商户在机器或扫码枪上输入金额,然后扫顾客的码。金额由商户输入,顾客通常不需要再确认(小额免密)。
两个方向的差别,落在三个地方:
- 金额谁定。方向一定价权在顾客,方向二在商户。这一条决定了差错的责任归属。
- 要不要顾客确认。方向一必须顾客在手机上确认;方向二在小额范围内可以免密,速度快但也没有二次核对。
- 出错怎么改。方向一顾客可以自己取消;方向二一旦扫错金额,只能撤销后重来,顾客手机上的扣款已经发生。
三个差别里,第二个最影响效率,第三个最影响体验。收银台前排队的场景,方向二明显更快;但对金额敏感的场景(比如按重量计价的生鲜),方向二输错金额的概率也更高。
这也是为什么很多门店两种都留:散客、小额走方向一,顾客自己扫、自己输,出错也不用店员负责;高峰、熟客走方向二,快。两种并存的成本不高,一台机器加一块码牌就够,顾客也有得选。
二、静态码与动态码:差在「能不能被替换」
方向一里,顾客扫的那个码还分两种。
静态码是固定不变的,印在码牌上、贴在桌角,长期有效。它的优点是便宜、耐用、不用电;缺点是这张码本身可以被拍照、被替换、被远程传播——别人拍下你的码,就能把钱付到你的账上(这对你是好事),但如果有人把自己的码贴在你的码上面,钱就进了他的账(这对你是损失)。
动态码由终端生成,每次不同、有时效。它解决了替换问题,也解决了「一码对应多笔」的对账问题——每笔交易与一个码绑定,账目更清楚。代价是需要一台能生成码的设备。
| 对比项 | 静态码(码牌) | 动态码(终端生成) |
|---|---|---|
| 是否变化 | 固定不变 | 每笔或定时刷新 |
| 被替换风险 | 有,靠人盯着 | 低 |
| 单笔限额 | 受静态码规则限制 | 按商户类型核定 |
| 对账粒度 | 粗,需靠时间与金额匹配 | 细,一笔一码 |
| 成本 | 极低 | 需要终端 |
这张表解释了一个常见选择:小店用码牌,是因为它便宜且够用;但只要客单价上去、或者出现过「账对不上」的情况,动态码的价值就出来了。
三、静态码的限额是从哪来的
「静态码一天只能收几百块」这个说法,来源是条码支付业务的监管规范。规范按风险防范能力把条码支付分成不同等级,风险等级最低的一档(静态码属于这一类)设有单日累计交易金额上限,行业普遍执行的口径是 500 元。
这个限额针对的是「静态码」这一形态,不是「扫码收款」这一方式。换成动态码、或者用终端扫顾客的付款码,走的就不是这一档,限额按商户类型核定,通常高得多。
所以遇到「扫码收不了大额」时,先分清是哪一种码:桌上那张不动的牌,受静态码限额约束;机器屏幕上生成的码,不受这一档约束。两者的解决办法完全不同——前者换动态码,后者查商户限额。
四、个人码和商户码,不是同一件事
这是扫码收款里最容易被忽略的一条分界线。
个人收款码最初是为了方便个人之间转账,不区分经营与生活。2021 年的终端与收款码管理要求明确了一个方向:具有明显经营特征的个人收款码用户,需要参照特约商户管理,转为商户收款码。相关规定自 2022 年 3 月起施行。
这条规则带来的实际变化有三点。一是账单展示变了:商户码的交易在账单上显示为商户名称,个人码显示为个人。 二是功能变了:商户码能对接退款、对账、多终端,个人码不具备这些能力。 三是成本变了:商户码开始计收手续费,个人码在规则内是免费的。
所以「用个人码收款更省钱」这句话,只在两种情况下成立:交易频率低、金额小、明显不具备经营特征;或者你愿意承担账户被限制的风险。长期做生意的,转商户码是迟早的事,早转比被限制后转要从容。
判断自己是否「具有明显经营特征」,看三个信号:收款频率是否稳定且高频、付款方是否多为陌生人、金额是否与商品或服务对应。三个都中,基本可以确定。
五、到账与费率:扫码和刷卡不是一回事
同一台机器,扫码与刷卡走的是两条不同的通道,费率通常不同。行业里的普遍情况是扫码费率低于刷卡费率,原因是扫码走的清算路径与成本结构不同。
这里要提醒一个常见的误判:有人看到扫码费率低,就把所有交易都走扫码。这在账面上看是省了钱,但有两个前提需要确认——一是你的商户类型与经营内容是否支持这类交易长期稳定;二是发卡行侧的用卡记录会怎么体现。费率之外还有稳定性,两者要一起算。
到账时间上,扫码与刷卡通常遵循同一个结算周期,不会因为支付方式不同而改变。若有差异,多半是渠道侧的单独规则,问清即可。
六、漏单:三个实际做法
扫码收款最实际的风险是漏单——顾客说付了,商户没收到。三种做法能显著降低概率。
一是开语音播报。播报金额的设备能把「收到」这件事变成声音,收银员不必盯着屏幕。这是最有效的一招,成本也最低。
二是让顾客出示付款成功页。不是看一眼就走,而是等页面上的「支付成功」出现。顾客手机上显示「处理中」的时候,钱还没到。
三是每天对一次总账。营业结束把后台的收款合计与现金、刷卡合计核对一次。差额就是线索,当天的差额当天查,隔天就难查了。
三种做法里,第一种的投入产出比最高。它的作用不只是防漏单,也让收银员不必在忙的时候反复看手机。
七、三类常见异常
码失效。动态码有时效,超时之后再扫会提示失效。刷新一次即可。静态码「失效」多数是被渠道侧限制或商户状态异常,这时候要查账户,不是换码。
重复支付。顾客连点两次、或者网络慢导致重复提交,可能出现两笔成功交易。处理方式是退款一笔,而不是「等它自己消失」。判断依据是后台有没有两笔状态为成功的记录。
顾客显示成功、商户没收到。先看后台有没有这笔交易。有,说明是通知延迟,钱在批次里;没有,说明这笔可能付到了别的商户(扫错码)或走了别的通道。两种情况处理方式完全不同,所以第一步一定是查后台,而不是与顾客争。
三类异常有一个共同的前提:你得能查到后台。所以无论用码牌还是机器,都要确保自己有一个能登录、能查明细的账户——这是所有异常处理的基础。
八、常见问题
一台机器能同时收几个渠道的码
看设备与通道的接入范围。聚合类设备可以一码接多个渠道,普通终端通常按渠道分别受理。签约前把支持的渠道清单要过来,对照顾客常用的付款方式核一遍。
顾客扫码后显示「交易关闭」是怎么回事
常见三种原因:顾客超时未支付、顾客主动取消、或者这笔交易被渠道侧拦截。前两种与商户无关,第三种要查账户状态。遇到这种情况,让顾客重新扫一次即可,不要反复催同一笔。
顾客扫我的码,钱到哪了
先到渠道,再按你签约的结算方式划到结算账户。中间的路径与刷卡不同,但终点一样。查账时用后台的交易记录,不要只看手机通知。
换了商户码,原来的码牌还能用吗
多数情况下需要更换为对应商户的码牌。码牌背后绑定的是商户号,换了主体就要换码。旧码撤下后不要再摆出来,避免顾客扫到已经停用的码。
扫码收款有没有手续费
有,按协议费率计收,通常低于刷卡费率。部分渠道在推广期有优惠,优惠结束后回到标准档。签协议时问清「优惠期多久、之后多少」,比只看当期数字有用。
码牌被人换了怎么办
先看后台最近的交易记录:如果钱没进你的账,说明码被替换了。处理顺序是撤下被替换的码、报警、联系渠道说明情况。日常预防的办法是每天开店时看一眼码牌有没有被动过,以及用语音播报确认收款方。
顾客的付款码能截图给我扫吗
不能。付款码是一次性的,且有有效期,截图之后通常已经失效;即便偶尔扫成功,也属于不合规的受理方式。正确做法是让顾客当场打开付款码,由商户当面扫。
能不能不收扫码,只刷卡
可以,但会丢掉大部分小额客流。扫码在小额场景的便利性已经形成习惯,只刷卡的门店在高峰期会明显更慢。可行的折中是两种都留,按客单价分流。
为什么扫码的账单商户名和我的店名不一样
扫码交易的账单展示规则与刷卡不同,通常显示的是收单主体或渠道名称,而不是你的门店名。这不影响资金归属,判断依据仍然是后台记录。顾客若问起,解释清楚即可。
扫码收款的限额、费率与账单展示规则,因渠道、商户类型与协议而异。本文所述静态码限额为监管规范的通行执行口径,具体以你签约渠道的规则为准。
相关阅读: POS机办理与申请 · 支付牌照与安全合规 · POS机费率与手续费 · 激活、绑定与押金 · POS机常见问答 · POS机费率计算器
在线申请 · 免费咨询POS机办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。1-3 天送到,运费与快递方式以订单页说明为准。