「有没有即时到账费(行业里常写作秒到费)」这个问题,直接答「有」或「没有」都不准确。准确的说法是:到账速度是有成本的,这笔成本以什么名目收,各家不同。
拉卡拉官方公示的收费项目是五项:借记卡费率、贷记卡费率、扫码费率、机具服务费、运营服务费。里面没有单列这一项。但这不等于即时到账不要钱,成本可能已经包含在运营服务费里,也可能按笔另收——取决于协议。
四种结算周期的写法
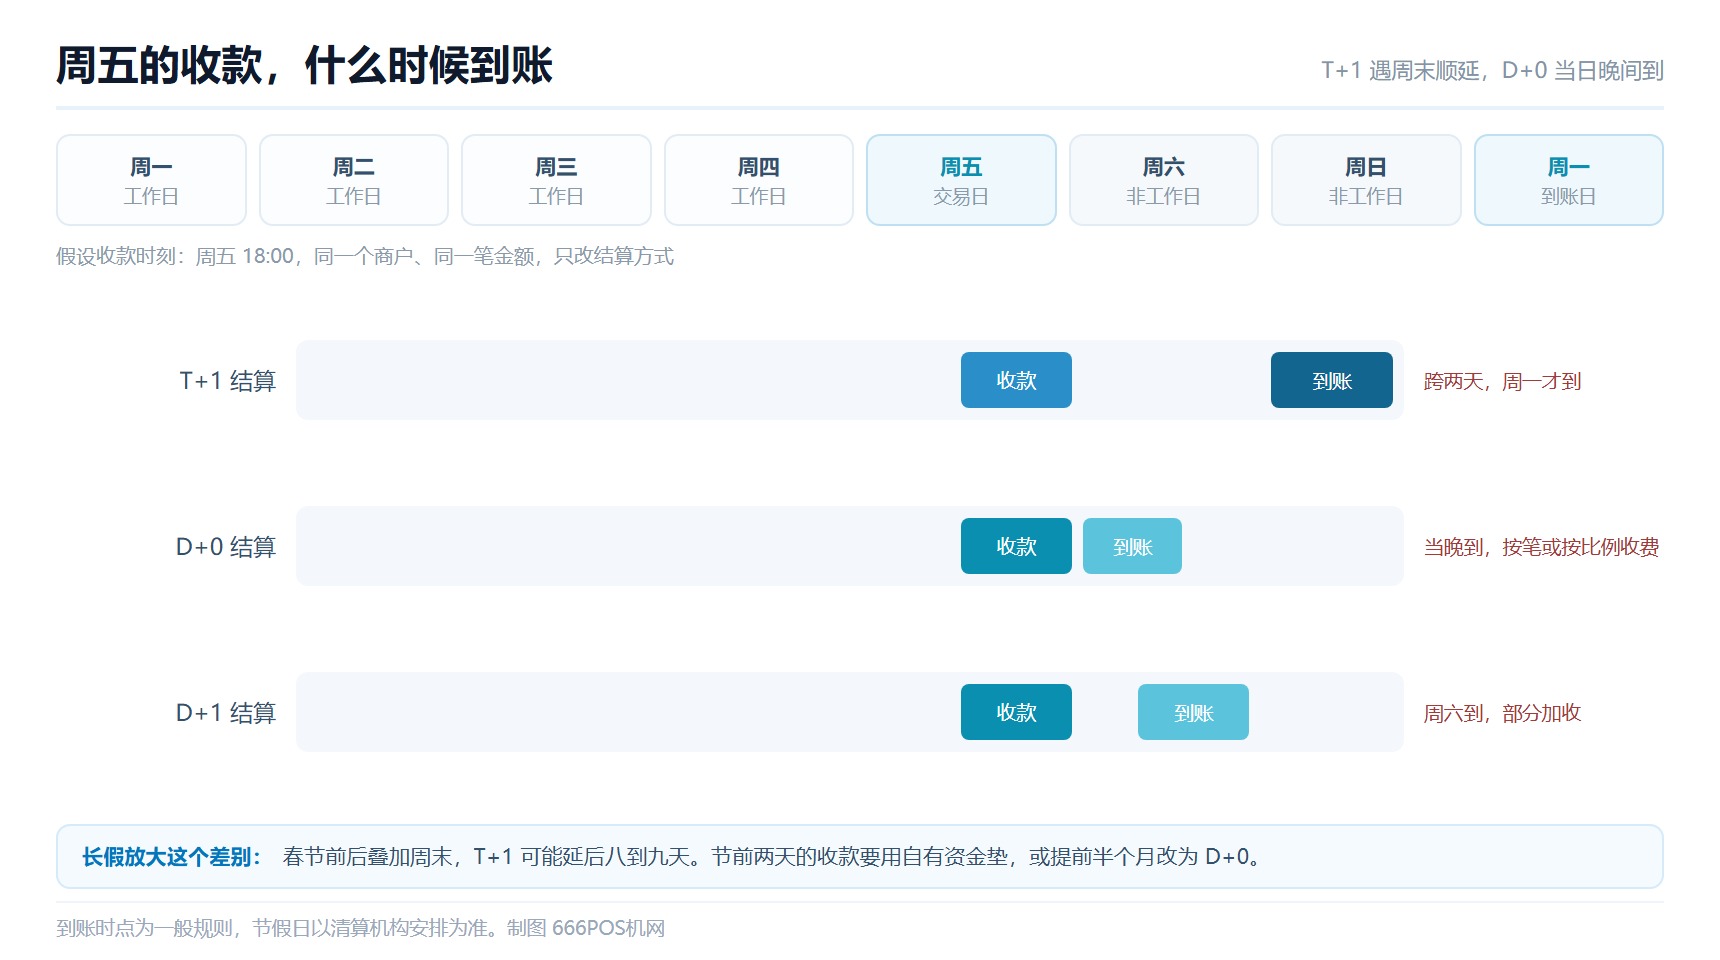
行业里用 T 和 D 两个字母表示结算周期,T 指交易日,D 指自然日。四种组合的实际差别:
| 写法 | 含义 | 到账时间 | 成本 |
|---|---|---|---|
| T+1 | 交易日次日到账,遇节假日顺延 | 次个工作日 | 通常不加收 |
| T+0 | 交易日当天到账 | 当天,多在夜间批量 | 常加收 |
| D+0 | 自然日当天到账,含周末 | 当天,周末也到 | 常加收 |
| D+1 | 自然日次日到账,含周末 | 次日,周末也到 | 部分加收 |
最容易混淆的是 T+1 与 D+1。周五的交易,T+1 要等到下周一(跳过周末),D+1 是周六到。对现金流紧的商户,这个差别比费率的一点点差异更实际。
这笔钱到底买的是什么
从交易发生到资金到商户账户,中间有一段清算时间。要求当天到账,意味着收单机构要先垫钱给商户,等清算资金到账后再回补。垫资占用的是机构的资金,有成本。
成本大致由三部分构成:
- 资金占用成本。按日计息,与交易金额成正比。
- 清算通道的加急费用。部分通道对当日结算另计费用。
- 风险准备金。垫资意味着机构承担了交易被撤销、持卡人拒付的风险。
三项里第一项是主要成本,它随金额线性增长。所以即时到账的收费有两种形态:按笔固定收,或按金额比例收。前者对小额有利,后者对大额有利。
三种常见的收费形态
| 形态 | 常见标准 | 一笔 1 万元的成本 | 一笔 100 元的手续费 |
|---|---|---|---|
| 按笔固定 | 2–3 元/笔 | 2–3 元 | 2–3 元(占比极高) |
| 按比例 | 0.05%–0.1% | 5–10 元 | 0.05–0.1 元 |
| 并入运营服务费 | 按年收,0–300 元 | 不按笔计 | 不按笔计 |
三种形态的适用场景完全不同。按笔固定收费,对单笔金额大的商户影响小,对便利店这类单笔十几元的场景影响极大——一笔 20 元的收款加 2 元,等于费率多了 10 个百分点。
按比例收费则相反。小额交易几乎无感,大额交易的成本随金额上升。月流水 30 万元、费率 0.1% 的商户,一年要多付 3600 元,这个数字比机具费高得多。
并入运营服务费的形态最不透明,但往往对小额商户最合适——一年 300 元封顶,交易笔数多也不增加。
什么情况下值得付
判断标准不是「贵不贵」,是「这笔钱周转一天值多少」。三种情形值得付:
- 资金要立刻用于进货。批发市场的账期往往当天结,晚一天到账可能要等下个集日。
- 单笔金额大、笔数少。一笔 5 万元的收款,按笔收 2 元相当于 0.004%,可以忽略。
- 周末与节假日的收款占比高。T+1 遇到周末要等到周一,D+0 能避免这段时间的现金流空档。
三种情形都不成立时,T+1 就够了。多数零售门店的收款是连续的,晚一天到账只是把资金曲线整体后移一天,不影响日常周转。
怎么确认自己的结算方式
三步,在后台就能查完:
- 打开收单机构 App 或后台,找「结算设置」或「到账方式」,看当前是 T+1 还是 D+0。
- 查近一周的到账记录,比对交易时间与到账时间。周末的交易是否当天到,是最直接的判断。
- 查账单明细,看到账金额与交易金额的差额。如果差额大于按费率算出的手续费,多出来的部分就是即时到账的成本。
第三步最容易发现问题。很多商户以为自己的费率是 0.6%,实际算出来是 0.62%,差的那 0.02 个百分点就是按笔收的到账费摊到金额上的结果。
一个算例:两种方案比三年
假设月流水 8 万元、月交易 400 笔、单笔均值 200 元。方案 A 是 T+1 不另收,方案 B 是 D+0 按笔收 2 元。
| 项目 | 方案 A(T+1) | 方案 B(D+0 按笔) |
|---|---|---|
| 月手续费(0.6%) | 480 元 | 480 元 |
| 月即时到账成本 | 0 元 | 800 元 |
| 月合计 | 480 元 | 1,280 元 |
| 年差额 | — | 多支出 9,600 元 |
| 等效费率 | 0.60% | 1.60% |
这个算例说明一件事:按笔收费在小额高频场景下的成本,可能超过手续费本身。等效费率从 0.6% 涨到 1.6%,比任何费率谈判的差距都大。
所以签约前必须问清两件事:即时到账怎么收费、按笔还是按比例。销售说「到账很快」的时候,问一句「快到什么程度、加多少钱」,答案会具体很多。
节假日与长假的到账安排
T+1 的「工作日」在长假前后会造成明显的现金流空档,这一点常被低估。
以春节为例,假期七天加上前后周末,T+1 的到账可能延后八九天。假期前两天的收款,要等到节后第一个工作日才到账。对备货、发工资有刚性支出的商户,这段时间的资金缺口需要用自有资金补。
三种应对方式,各有代价:
| 方式 | 做法 | 代价 |
|---|---|---|
| 临时开即时到账 | 节前把结算方式改为 D+0 | 按笔或按比例收费,节前交易量大时成本明显 |
| 提前备现金 | 节前预留一个月固定支出 | 资金占用,但没有额外费用 |
| 调整收款结构 | 节前大额交易提前几天完成 | 受客户付款节奏约束,不一定可控 |
三种里第二种最稳。备现金的成本是资金的机会成本,通常低于按笔收费。第一种适合节前交易额不大、但笔数少的商户——按笔收 2 元,十笔也就 20 元。
需要提醒的是,结算方式的变更通常不是即时的。部分机构要求提前申请,或按自然月生效。节前一周才想起来改,很可能赶不上。
自动结算与手动提现
结算方式除了周期,还分自动与手动两种模式,很多人不知道自己的账户属于哪一种。
自动结算。交易完成后按约定周期自动打款到结算卡,商户不需要操作。多数商户属于这种。优点是省事,缺点是无法选择时点。
手动提现。资金先进入商户在机构的账户余额,商户主动发起提现才打款。优点是可以自己选时点、可以合并多笔一次提,缺点是按次收费,且需要有人盯着操作。
| 对比项 | 自动结算 | 手动提现 |
|---|---|---|
| 是否需操作 | 不需要 | 需要主动发起 |
| 收费方式 | 通常含在费率或年费里 | 按次或按比例 |
| 适合谁 | 日常经营、流水稳定 | 交易笔数少、想合并提现 |
| 风险点 | 无法选时点 | 忘记提现,资金留在账户里 |
第四行右侧那条要单独看。手动提现模式下,资金停留在机构账户里不产生利息,忘记提现等于无息借给机构。交易笔数少的商户,建议设一个固定日期(比如每周一)集中提现,形成习惯。
判断自己属于哪种模式的方法:看后台有没有「提现」按钮,以及余额是否累积。有按钮、余额在涨,就是手动模式。
结算卡选哪张
结算卡不是随便填一张就行,它影响三件事:到账速度、对账便利、以及出问题时的处理效率。
第一件,到账速度。结算账户与收单机构在同一家银行时,行内转账通常更快,跨行则多一道清算。这个差异在大额交易上更明显。
第二件,对账便利。结算卡与日常经营支出用同一张卡,流水会混在一起,每月对账要手工挑。建议单独开一张卡专用于收款结算,流水干净,核对快。
第三件,异常处理。结算卡状态异常(冻结、睡眠户、二类户限额)会导致打款失败。二类户尤其要注意,日累计与年累计都有上限,流水大的商户用二类户做结算,很容易触顶。
| 账户类型 | 是否适合做结算 | 原因 |
|---|---|---|
| 一类户(实体卡) | 适合 | 无限额,到账稳定 |
| 二类户 | 谨慎 | 日累计与年累计有限额,易触顶 |
| 信用卡 | 不适合 | 多数机构不支持信用卡作为结算账户 |
| 对公账户 | 适合企业 | 需与营业执照主体一致 |
四类里第二类的问题最多。开户时没有说明用途,业务员也没提醒,等到某天打款失败才发现限额到了。流水月均几万元的商户,用二类户做结算,三个月内触顶的概率不低。
到账时间能不能指定
多数机构不支持指定具体时点,只支持选择结算周期。少数机构提供「预约提现」,可以设定每周某天自动提现,适合现金流有规律的门店。这类功能通常在 App 的结算设置里,不主动问往往不知道有。
再提醒:结算方式一旦确定,通常按自然月生效。想赶在节前调整的,至少提前半个月提出,别等到放假前一天才想起来。
还有一个判断角度:看这笔钱能不能在账单上单独找到。能单列的,说明机构把它当成一项服务在收费,讲得清;只能从到账差额里推算出来的,说明它混在费率里,核对方便但议价困难。两种形态各有优劣,知道自己在哪一种,比争论贵不贵有用。
结算这件事,透明比便宜重要。
常见问题
拉卡拉到底收不收即时到账费?
官方公示的五个收费项目里没有单列这一项,到账速度的成本可能并入运营服务费(0 至 300 元/年)或按协议另行约定。具体收不收、怎么收,看你的协议条款与后台账单。
为什么我的到账金额比算出来的少几块钱?
先确认是不是按笔收了到账费,再看当期有没有扣流量费或年费。这两项都是独立条目,不按交易额计。
T+1 遇周末延迟,算不算违约?
不算。T+1 的约定本身就是「次个工作日」,遇节假日顺延是通行规则。需要周末到账的,应选 D+0 或 D+1。
能不能只对大额交易开即时到账?
多数机构不支持按笔选择。结算方式是商户级的设置,改了就是全部交易都按新方式。少数机构提供「手动提现」,那种是按次操作、按次收费。
换机时结算方式会跟着变吗?
会重新设置。换机等于重新进件,结算周期、费率、封顶都要重新确认。不要假设「还是原来那样」。
结算方式只是费用结构的一部分。五项费用的完整算法见《办POS机要花钱吗:五项费用与月成本算例》;手续费本身的拆账与反算见《POS机刷卡手续费怎么算:分润拆账与逐笔反算》;如果到账金额与预期差得多,先按《POS机扣的手续费比说好的高:五类原因与投诉路径》逐条排。
本文引用的收费项目来自拉卡拉官方收费公示,具体金额与结算方式以你签署的服务协议和后台实际设置为准。算例中的费率与笔数为便于说明的假设值。
相关阅读: POS机办理与申请 · 支付牌照与安全合规 · POS机费率与手续费 · 激活、绑定与押金 · POS机常见问答 · POS机费率计算器
在线申请 · 免费咨询POS机办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。1-3 天送到,运费与快递方式以订单页说明为准。