「0.38%」这个数字在行业里流传很广,有人用它招揽客户,也有人因为它吃亏。它到底是真是假,取决于一个前提:说的是哪种交易。
扫码 0.38%,是真的。刷卡 0.38%,不可能长期成立。同一句话在不同场景下,真假相反。
真的一:扫码交易
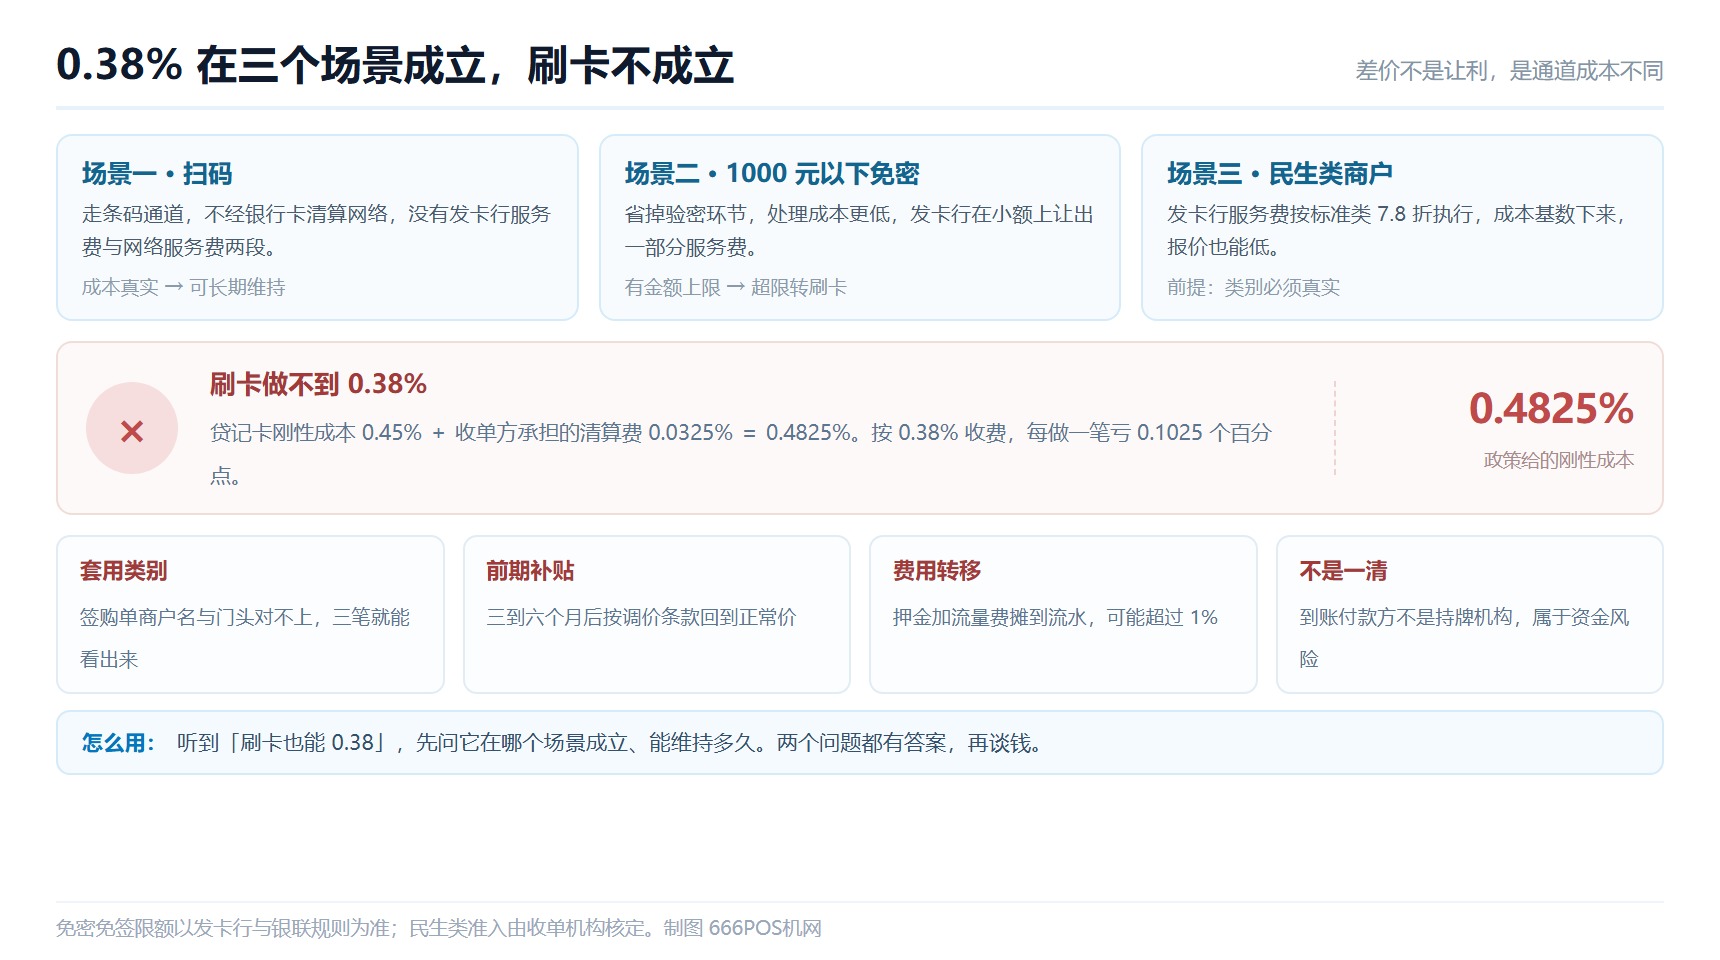
条码支付走的是第三方支付通道,不经过银行卡清算网络,没有发卡行服务费与网络服务费这两段成本。它的成本结构是通道费加收单服务费,通道侧的费率明显低于刷卡。
所以扫码收单给出 0.38% 是常态,部分行业、部分通道能到 0.3% 以下。这个价格可以长期维持,因为它建立在真实的成本结构上。
代价是限额。条码支付普遍设有单笔上限,1000 元、5000 元是常见档位,单日也有总额限制。一笔 8000 元的收款走不了扫码,还是得刷卡。
真的二:1000 元以下免密免签
银行卡小额免密免签交易,境内单笔限额通常 1000 元。这类交易省掉了验密环节,处理成本更低,发卡行在小额上也让出了一部分服务费,因此费率能压到 0.38%。
两个边界要说清:
- 超过 1000 元自动转为验密交易,费率回到刷卡档,不再是 0.38%。
- 不是所有终端都支持挥卡免密。只支持插卡的老终端,即便金额在限额内也走不了这条通道。
这一档 0.38% 常常被误传成「刷卡 0.38%」。差别就在「1000 元以下」和「免密」这两个条件上。
真的三:民生类商户
超市、水电气缴费、加油、交通运输等民生类商户,发卡行服务费按标准类的 7.8 折执行。成本基数下来,报价也能低一些。
但这一档的 0.38% 有严格前提:商户类别必须是真实的。零售商户把自己报成超市来拿低费率,属于套用类别,也就是跳码。核查时会被调回类别并补差价,严重的冻结商户号。
这一条是「0.38% 陷阱」最常见的形态:报价是真的,类别是假的。用的人当时少付一点,出问题时承担后果。
不可能的:刷卡 0.38%
把算术摆出来就清楚了。标准类贷记卡交易的三段成本:
| 成本项 | 比例 | 能否压缩 |
|---|---|---|
| 发卡行服务费 | 0.45% | 不能,政策上限 |
| 清算网络服务费(收单方承担) | 0.0325% | 不能,规则固定 |
| 刚性成本合计 | 0.4825% | — |
| 机具、流量、人工、垫资、利润 | 0.05%–0.1% | 可以压缩,但压不到零 |
刚性成本 0.4825% 已经高于 0.38%。也就是说,一笔刷卡交易按 0.38% 收费,收单机构每做一笔亏 0.1025 个百分点。做得越多亏得越多,这种价格不可能长期维持。
有人会说「大机构补贴」。补贴存在,但补贴的目的是获客,不是长期经营。补贴期通常三个月到半年,之后按协议里的调价条款回到正常价。这时候商户要么接受,要么换机,换机又要重新进件、重新布放。
如果有人坚持说「刷卡也是 0.38%」,四种可能
| 可能 | 怎么识别 | 后果 |
|---|---|---|
| 套用民生类类别 | 签购单商户名与你的门头不一致,或商户号每笔变化 | 调回类别补差价,严重时冻结商户 |
| 前期补贴,后期调价 | 协议里有「费率可调整」条款,或只口头答应不写协议 | 三到六个月后费率上调 |
| 费率低但固定费用高 | 押金 299 元、流量费 60 元/年、机具费另收 | 摊到流水上,真实成本高于 0.6% |
| 根本不是一清 | 到账付款方不是持牌机构 | 资金风险,最严重的一种 |
四种里第三种最隐蔽。因为它不违规,只是把成本从费率挪到了固定费用。月流水 2 万元的商户,299 元押金加 60 元流量费,摊下来是 1.8%,比 0.6% 的刷卡费率还高。
三步验证自己的真实费率
- 算。抽十笔交易,逐笔用「交易金额减到账金额」得到手续费,除以交易金额,得到实际费率。十笔里如果分布在两个明显不同的档位,说明通道不统一。
- 看。逐笔看签购单的商户名与商户号。三笔一致且与你的经营内容相符,说明没跳码;出现异地商户或商户名随机,基本可以确认。
- 对。打开后台看登记的费率,与协议上的数字对照。两者不一致的,以协议为准,要求机构书面说明。
三步做完,你会得到一个确定的数字。这个数字比任何宣传都实在。
0.38 与 0.6 怎么取舍
不是二选一,是按收款结构分配。一个可用的判断方法:把近三个月的流水按金额分两段,1000 元以下和以上,分别算出占比。
| 收款结构 | 建议配置 | 理由 |
|---|---|---|
| 1000 元以下占 80% 以上 | 码牌为主,电签机备用 | 小额走扫码,费率 0.38% 可长期维持 |
| 两段各占一半 | 码牌加一台电签机 | 按顾客支付习惯分流,不强制 |
| 1000 元以上占 70% 以上 | 电签机或大 POS 为主 | 大额必须走刷卡,扫码限额用不上 |
第三种情形下纠结 0.38% 没有意义——你的交易根本走不了那条通道。这时候该谈的是刷卡费率和借记卡封顶值。
三种话术的变体
0.38% 的说法在传播中会变形,三种变体最常见,识别方法各不相同。
变体一:「0.38 起」。加一个「起」字,技术上没有说错,因为扫码确实能到 0.38%。问题在于听的人会把它理解成「最低能到 0.38」,而实际刷卡永远是 0.6% 左右。遇到这种表述,追问一句「刷卡多少」,答案会立刻回到 0.6%。
变体二:混着说。「扫码 0.38、刷卡 0.6」这句话本身完全准确,但在口头介绍时往往只强调前半句。判断方法很简单:看协议上的贷记卡费率,那个数字才是刷卡的真实成本。
变体三:「首月 0.38」。新商户首月按 0.38% 结算,之后恢复正常价。这是一种获客手段,本身不算违规,前提是明确告知。如果首月账单确实是 0.38%、次月变成 0.6%,而事前没有说明,就属于告知不充分。
三种变体的共同点是把不同通道的费率并成一件事说。破解方法只有一个:把问题拆成四个具体问题(贷记卡、借记卡封顶、扫码与限额、固定费用),让对方逐项回答。含糊的回答在拆开之后藏不住。
临界点:什么流水下 0.38 才有意义
0.38% 的价值取决于小额交易占流水的比例。比例低,这个数字对你的成本几乎没有影响。
| 1000 元以下占比 | 综合费率 | 月流水 10 万的月成本 | 相比全刷卡的差额 |
|---|---|---|---|
| 0% | 0.60% | 600 元 | — |
| 20% | 0.556% | 556 元 | 省 44 元 |
| 50% | 0.49% | 490 元 | 省 110 元 |
| 80% | 0.424% | 424 元 | 省 176 元 |
| 100% | 0.38% | 380 元 | 省 220 元 |
临界点大致在 30%。低于这个比例,「能不能享 0.38%」对总成本的影响不到 30 元/月,不值得为它换渠道或改变收款方式。高于 60%,小额通道才成为成本结构的主要变量。
算出自己比例的方法:导出一个月的交易明细,按金额排序,统计 1000 元以下交易的金额合计,除以总流水。十分钟能得出结果,这个数字比任何宣传都更能决定你该谈什么价。
三年总账:0.38 与 0.6 的真差额
把时间拉长,差额会更清楚。假设月流水固定 10 万元,全部走扫码 0.38% 与全部走刷卡 0.6%,三年差多少:
| 方案 | 月手续费 | 年手续费 | 三年合计 |
|---|---|---|---|
| 全扫码 0.38% | 380 元 | 4,560 元 | 13,680 元 |
| 全刷卡 0.60% | 600 元 | 7,200 元 | 21,600 元 |
| 差额 | 220 元 | 2,640 元 | 7,920 元 |
七千九百元,看起来值得为它折腾。但这个测算有个前提:全部流水都能走扫码。现实中 1000 元以上的交易走不了,所以真实差额要按小额占比打折。
按上一节的临界点,小额占比 50% 时,三年差额约 3,960 元;占比 20% 时,约 1,580 元。后者扣掉换机成本与切换麻烦,吸引力就很有限了。
这个测算的用处不在算出具体金额,而在提供一个判断框架:先看结构,再看差额,第三步看成本。顺序反了,容易被「0.38」这个数字带着走。
为什么有的行业扫码能到 0.2%
部分行业(如部分民生类、部分线上场景)的条码通道成本更低,收单侧给出的费率也随之下降。这是行业属性带来的差异,不是所有商户都能申请。
判断自己的行业是否适用,看两个地方:协议里的商户类别、后台显示的费率档位。两者一致说明按类别执行;不一致要问清原因。不要因为听说「别人 0.2%」就要求同价,行业不同,成本基数不同。
扫码费率会跟着政策变吗
会。条码通道的费率由通道侧政策决定,调整时通常由机构发公告。变动幅度一般小于刷卡,因为它的成本结构里没有发卡行服务费那一段。
补一点:0.38% 是一个真实存在的价格,但它有明确的使用边界。把边界说清楚,比争论这个数字真假有用。任何不愿意说边界的介绍,无论报价多低,都值得多问两句。
判断风险的办法还有一个:看对方愿不愿意把费率写进协议。愿意写 0.38%(且注明仅限扫码或小额)的,说的是实话;只肯口头说、协议上写 0.6% 的,两种可能——他自己也知道 0.38 不适用于刷卡,或者压根没打算按这个价执行。
把这句话记住:费率可以低,边界必须清。边界不清的低价,成本迟早会以另一种形式回来。
对商户来说,能长期维持的价格才是真价格。这一条比任何数字都值得记住,也比任何报价都难被推翻。
这句话也可以当成一把尺子:凡是报给你的低价,先问它在什么条件下成立、能维持多久。两个问题都有答案,再谈钱。
常见问题
拉卡拉官方有没有 0.38% 的费率?
官方公示的扫码区间是 0 至 1.00%,0.38% 落在这个区间内。刷卡区间是借记卡 0 至 1.00%、贷记卡 0 至 2.00%,同样覆盖很宽。区间不等于执行价,执行价看协议。
扫码 0.38% 会不会哪天突然涨?
会调整,但调整逻辑与刷卡不同。扫码的成本结构稳定,费率变动通常跟随通道侧政策,幅度小于刷卡。要看协议里的调价条款。
用 0.38% 的机器几个月了,没出问题,是不是说明没事?
不能这么判断。跳码的风险不在使用当下,在核查时。签约后三到六个月内被抽查是常见节奏,出问题的时间点往往滞后。
1000 元以下用免密,顾客不愿意怎么办?
免密免签是持卡人侧的功能,商户无法强制。顾客要求输密码时,按验密交易处理,费率回到刷卡档。收银环节可以提示,但不能代替顾客决定。
小额免密有没有风险?
有,风险在持卡人一侧(卡片遗失后被小额盗刷)。发卡行对该类损失有赔付机制,商户侧按正常交易处理即可。
0.38% 与 0.6% 的取舍,说到底要按自己的收款结构算。分档算例在《刷一千以下手续费多少:小额费率、免密免签与电签机》;费率区间的读法在《拉卡拉POS机费率现在是多少:公示区间与四类机型》;想知道某个报价是否站得住,可以对照《一清POS机费率怎么选:低费率的代价与0.6%的由来》。
本文的费率推演基于现行政策口径(发卡行服务费与清算网络服务费上限)。0.38% 在不同通道下的适用范围以通道规则为准,具体费率以你签署的服务协议与机构公示为准。
相关阅读: POS机办理与申请 · 支付牌照与安全合规 · POS机费率与手续费 · 激活、绑定与押金 · POS机常见问答 · POS机费率计算器
在线申请 · 免费咨询POS机办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。1-3 天送到,运费与快递方式以订单页说明为准。